● Dla osób budujących własny dom
Ubezpieczenie domu w budowie
Ubezpiecz budowany dom i materiały na wypadek pożaru, wichury, zalania czy kradzieży z włamaniem. Pokażemy, co można chronić na Twoim etapie budowy, i porównamy oferty kilku ubezpieczycieli.
Masz już dach, a za dwa tygodnie montują okna? Sprawdź, co zmienia się w ochronie na każdym etapie — od fundamentów do przeprowadzki.
- Broker ubezpieczeniowy — KG Broker Sp. z o.o.
- Zezwolenie KNF nr 2631/21
- 1 200+ ubezpieczonych budów
Krok 1 · Twój dom
Na jakim etapie jest Twój dom?
Wybierz etap budowy. Pokażemy, co zwykle można już ubezpieczyć, na co uważać i co zmienia się na kolejnym etapie. Nazwy etapów to uproszczenie — każda polisa ma własne definicje.
-
Etap 1 · Fundamenty
Czy budowę można już ubezpieczyć?
Tak. W większości polis, które analizujemy, budowa „zaczyna się” już od prac przygotowawczych lub pierwszych prac na działce — nie trzeba czekać na mury.
Co może być chronione
- wykonane fundamenty i to, co już stoi na działce
- materiały przeznaczone do budowy domu — od zdarzeń losowych, np. pożaru, wichury czy gradu
Na co uważać
- kradzież materiałów z działki — w analizowanych polisach nie jest chroniona
- powódź zwykle ma 30 dni karencji od zawarcia umowy
- ochrona działa od daty w polisie, nie wstecz
Najlepszy moment na polisę to start budowy — zanim na działkę przyjadą pierwsze materiały.
-
Etap 2 · Stan surowy otwarty
Co, jeśli dom nie ma jeszcze okien i drzwi?
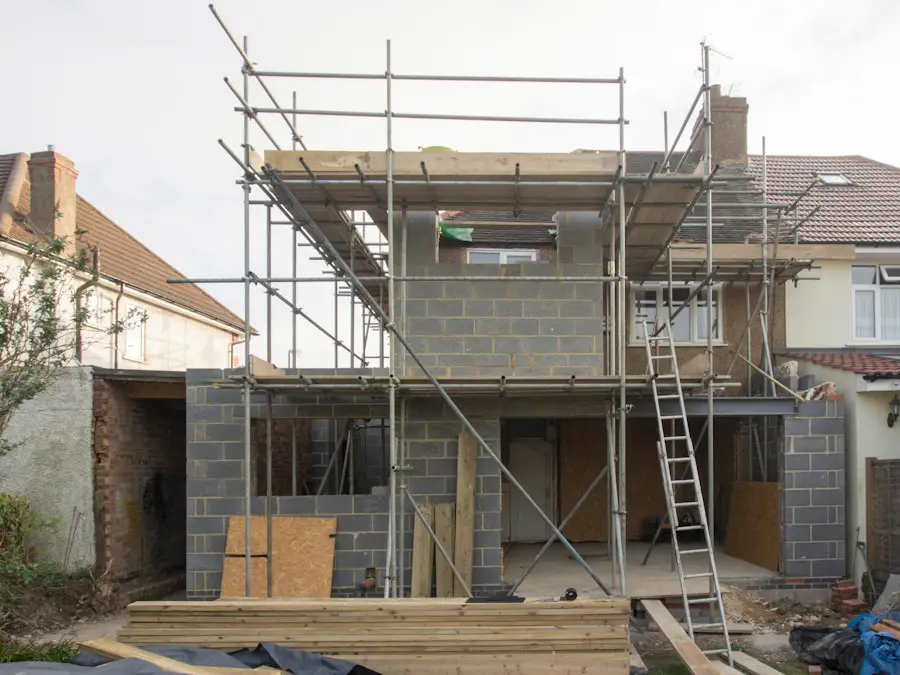
Mury, stropy i zgromadzone materiały mogą być chronione od zdarzeń losowych, takich jak pożar, wichura, grad czy ciężar śniegu. Otwarty budynek ma jednak dwie ważne luki.
Co może być chronione
- mury, stropy, konstrukcja i schody
- materiały na budowie — od zdarzeń losowych
Na co uważać
- kradzież z otwartego budynku — brak ochrony
- zalanie deszczem przez niezamknięte otwory albo przy braku dachu jest wyłączone
- szkody wynikające z błędów wykonawczych lub montażu — wyłączone
Na tym etapie najważniejsze jest, by suma ubezpieczenia uwzględniała także materiały, które leżą na budowie.
-
Etap 3 · Dach
Co, jeśli wichura zerwie dach?
Szkody od wiatru są w zakresie większości analizowanych polis — w części wariantów trzeba je jednak dokupić. Ubezpieczyciele różnie opisują wichurę: jedni podają próg prędkości wiatru, inni nie.
Co może być chronione
- więźba i pokrycie dachu — m.in. od wichury, gradu i ciężaru śniegu
- materiały na dach składowane na budowie — od zdarzeń losowych
Na co uważać
- próg wiatru: w jednej polisie 13,8 m/s, w innej 15 m/s i „masowe szkody”, w jeszcze innej brak progu
- dopóki nie ma pokrycia dachu, zalanie deszczem jest zwykle wyłączone (wyjątek w jednej z polis: brak dachu spowodowany np. wichurą)
Po skończeniu dachu sprawdź, czy suma ubezpieczenia nadąża za wartością budowy.
-
Etap 4 · Stan surowy zamknięty
Dlaczego zamknięcie budynku zmienia zakres ochrony?
To najważniejszy moment dla ochrony przed kradzieżą. Kradzież z włamaniem może być objęta dopiero wtedy, gdy budynek jest zamknięty tak, jak wymaga tego konkretna polisa — a te wymagania się różnią.
Co może być chronione
- kradzież z włamaniem z zamkniętego budynku — zależnie od polisy w podstawie, w płatnym rozszerzeniu albo z osobną sumą
- rzeczy w środku: zależnie od polisy np. elementy czekające na montaż, narzędzia czy AGD inwestora
Na co uważać
- w jednej polisie płyta OSB w otworach wystarcza do „stanu zamkniętego”, ale kradzież wymaga zamontowanych wszystkich okien i drzwi zewnętrznych
- drzwi zewnętrzne zwykle muszą mieć zamek wielozastawkowy, wielopunktowy lub inny wskazany w OWU, a klucze mogą mieć tylko uprawnione osoby
- w części polis przy wyższej wartości mienia w budynku wymagany jest alarm (np. z monitoringiem powyżej 20 000 zł)
Zanim zostawisz w domu cokolwiek wartościowego, sprawdź w swojej polisie dokładne wymagania dotyczące zamków.
-
Etap 5 · Instalacje
Czy pompa ciepła i instalacje są ubezpieczone?
Na tym etapie wartość budowy rośnie najszybciej. Instalacje zwykle są częścią ubezpieczonego budynku, ale urządzenia — szczególnie pompa ciepła i fotowoltaika — to obszar największych różnic między polisami.
Co może być chronione
- instalacje wodne, elektryczne i grzewcze jako część budynku
- urządzenia zamontowane na stałe — zależnie od polisy, czasem z limitem dla awarii
Na co uważać
- fotowoltaika: w jednej z analizowanych polis jest wyłączona na domu w budowie, przed i po montażu; w innych są ograniczenia (np. dachówka fotowoltaiczna, panele na balastach, urządzenia przed montażem)
- pompa ciepła: zakres różny — trzeba sprawdzić w konkretnej polisie
- zamarznięcie instalacji w nieogrzewanym budynku jest wyłączone
- szkody powstałe przy samym montażu są zwykle wyłączone
Zimą spuść wodę z instalacji albo zapewnij ogrzewanie — szkody mrozowe w nieogrzewanym budynku są wyłączone.
-
Etap 6 · Wykończenie
Co z meblami, AGD i narzędziami przed montażem?
Na budowie pojawia się coraz więcej wartościowego mienia. Część polis chroni rzeczy inwestora w zamkniętym budynku — ale na różnych zasadach i zwykle z osobną sumą albo rozszerzeniem.
Co może być chronione
- tynki, posadzki, stolarka i zabudowy jako elementy stałe
- w zamkniętym budynku, zależnie od polisy: meble, AGD, narzędzia i elektronarzędzia inwestora
Na co uważać
- narzędzia i sprzęt wykonawcy nie są chronione w żadnej z analizowanych polis
- w części polis sprzęt elektroniczny (np. RTV, komputery) w domu w budowie jest wyłączony
- stłuczenie elementów przed montażem lub w trakcie montażu — zwykle wyłączone
Zachowuj faktury za materiały i urządzenia — przy kradzieży niezamontowanych elementów ubezpieczyciel może wymagać dowodu zakupu.
-
Etap 7 · Gotowy dom
Kiedy zmienić polisę na dom gotowy?
W większości polis ubezpieczenie domu w budowie nie zamienia się samo w ubezpieczenie gotowego domu — w części zakres zmienia się automatycznie, ale i tak warto to sprawdzić i zgłosić. Moment zakończenia budowy każdy ubezpieczyciel definiuje inaczej, dlatego zmianę warto zaplanować przed wprowadzeniem się.
Co może być chronione
- po zmianie polisy: dom jako budynek mieszkalny, a zwykle także ruchomości domowe i OC w życiu prywatnym
Na co uważać
- koniec budowy to zależnie od polisy np.: pierwsze zamieszkanie, komplet odbiorów technicznych, pozwolenie na użytkowanie albo zakończenie prac — co nastąpi wcześniej
- zmianę okoliczności trzeba zgłosić ubezpieczycielowi
Daj nam znać o terminie odbiorów — przygotujemy porównanie polis na gotowy dom, zanim się wprowadzisz.
Krok 2 · Mienie
Co na Twojej budowie może być ubezpieczone?
Zakres zawsze zależy od wybranej polisy i od etapu budowy. Poniżej — jak to wygląda w polisach na dom w budowie, które analizujemy.
-
 Zwykle w zakresie
Konstrukcja domu
Fundamenty, mury, stropy i dach — część ubezpieczonego „domu w budowie” od początku prac.
-
 Zależy od polisy
Materiały budowlane
Zwykle chronione od zdarzeń losowych w ramach sumy domu. Od kradzieży — tylko w zamkniętym budynku i nie w każdej polisie.
-
 Zwykle w zakresie
Okna i drzwi
Po montażu są częścią budynku. Przed montażem — jako materiał; stłuczenie w trakcie montażu zwykle wyłączone.
-
 Zwykle w zakresie
Instalacje
Prąd, woda, ogrzewanie jako część budynku. Szkody przy montażu i od mrozu w nieogrzewanym domu — wyłączone.
-
 Zależy od polisy
Pompa ciepła i fotowoltaika
Największe różnice: od ochrony z limitem dla awarii po wyłączenie fotowoltaiki na domu w budowie.
-
 Zależy od polisy
Narzędzia i wyposażenie
Rzeczy inwestora — w zamkniętym budynku, zwykle z rozszerzeniem lub osobną sumą. Sprzęt wykonawcy — nie.
-
 Do dopisania
Ogrodzenie i budynki na działce
Zwykle jako osobny przedmiot ubezpieczenia z własną sumą — trzeba je dopisać do polisy.
-
 Do dopisania
OC przy budowie
Szkody wyrządzone sąsiadom lub przechodniom. W części polis OC w życiu prywatnym obejmuje prowadzenie budowy domu, w innych jest osobne OC inwestycji albo dodatkowe warunki (np. ogrodzona działka).
Opis uproszczony na podstawie OWU: PZU Dom (od 1.10.2026), Warta Dom Komfort (C7187), ERGO 7 (C-E7-PK-01/26), Compensa Rodzina IV (od 21.05.2026), Generali „Z myślą o domu i rodzinie” (od 13.02.2026), UNIQA „Twoje miejsce” (2026). O zakresie Twojej polisy decydują jej OWU i dokument polisy.
Krok 3 · Ryzyka
Co się stało?
Zacznij od sytuacji, a nie od paragrafów. Wybierz zdarzenie — pokażemy, co potencjalnie może być objęte i co trzeba sprawdzić w polisie.
„W nocy na budowie wybuchł pożar. Spłonęła więźba i część materiałów.”
Co potencjalnie może być objęte
- konstrukcja i to, co zostało już zbudowane
- materiały na budowie przeznaczone do domu
- koszty uprzątnięcia — zwykle w limicie
Co sprawdzić w polisie
- czy suma ubezpieczenia obejmuje aktualną wartość budowy i materiałów
- wyłączenia za nieprzestrzeganie przepisów przeciwpożarowych
„Wichura zerwała część dachu i przewróciła palety z bloczkami.”
Co potencjalnie może być objęte
- konstrukcja i pokrycie dachu
- materiały składowane na budowie
- skutki deszczu po zerwaniu dachu — w części polis
Co sprawdzić w polisie
- jak polisa definiuje wichurę (próg prędkości, „masowe szkody”)
- czy dach był już pokryty — od tego zależy ochrona przed zalaniem
„Pękła rura albo deszcz wlał się do środka i zniszczył świeże tynki.”
Co potencjalnie może być objęte
- szkody od wody z instalacji — np. po awarii
- szkody od deszczu w budynku, który był już zamknięty
Co sprawdzić w polisie
- zalanie deszczem otwartego budynku lub bez dachu jest wyłączone
- zamarznięcie instalacji w nieogrzewanym domu jest wyłączone
Zalanie to nie to samo co powódź. Zalanie to zwykle woda z instalacji albo opad, który dostał się do budynku. Powódź to wylanie rzeki, spływ wód po stokach albo — w jednej z polis — bardzo intensywny deszcz.
„Rzeka wystąpiła z brzegów i woda zalała wykop oraz parter.”
Co potencjalnie może być objęte
- budynek i materiały — jeśli powódź jest w zakresie polisy
Co sprawdzić w polisie
- karencja: zwykle 30 dni od zawarcia umowy
- w większości analizowanych polis powódź trzeba dokupić za dodatkową składką
- polisa kupiona w dniu alarmu powodziowego nie zadziała od razu
„Ktoś wybił szyby w nowych oknach i pomalował elewację.”
Co potencjalnie może być objęte
- zniszczenia wyrządzone przez osoby trzecie — zależnie od polisy w podstawie lub w rozszerzonym wariancie
Co sprawdzić w polisie
- czy wandalizm jest w Twoim wariancie
- zniszczenia wyrządzone przez własną ekipę budowlaną bywają wyłączone
- wandalizm to nie kradzież — utrata mienia to osobne ryzyko
Nie podajemy kwot odszkodowań — wypłata zależy od rozmiaru szkody, sumy ubezpieczenia, limitów i warunków polisy.
Najczęstsze nieporozumienie
Kradzież na budowie nie zawsze oznacza ochronę
Ubezpieczyciele odróżniają zwykłą kradzież od kradzieży z włamaniem. Dla domu w budowie ma to ogromne znaczenie — bo z otwartej budowy nie da się „włamać”.
Kradzież zwykła
Ktoś zabrał materiały bez pokonywania zabezpieczeń
- z działki albo placu budowy
- z budynku bez okien i drzwi
- bez śladów włamania
W analizowanych polisach na dom w budowie: co do zasady brak ochrony
Kradzież z włamaniem
Sprawca pokonał zabezpieczenia zamkniętego budynku
- zamontowane okna i drzwi zewnętrzne
- zamki wymagane w OWU
- ślady włamania, zgłoszenie na policję
Może być objęta — na warunkach z polisy
-
Zwykle brak ochrony
Materiały leżą na działce
Kradzież materiałów składowanych na zewnątrz co do zasady nie jest chroniona w analizowanych polisach.
-
Brak ochrony
Budynek bez okien i drzwi
Z otwartego budynku nie da się „włamać”. W części polis nawet płyty OSB w otworach nie wystarczą do ochrony od kradzieży — potrzebne są zamontowane okna i drzwi z zamkami.
-
Może być objęte
Zamknięty dom, zamki na drzwiach
Kradzież z włamaniem — przy zabezpieczeniach z OWU, czasem za dodatkową składką, z osobną sumą lub limitem.
-
Zwykle brak ochrony
Ktoś wszedł bez śladów włamania
Zwykła kradzież (bez pokonania zabezpieczeń) co do zasady nie jest chroniona dla domu w budowie. Wyjątek w jednej z polis: elementy zamontowane na zewnątrz (np. panele, rynny) — do niewielkiego limitu.
Zamontowane czy w kartonie?
Rzeczy czekające na montaż to osobny temat
Zamontowane okna, drzwi czy instalacje stają się częścią budynku. Rzeczy czekające na montaż — np. kocioł w kartonie, panele podłogowe czy AGD — ubezpieczyciele traktują różnie: jako materiał, element w budowie albo wyposażenie, często z osobną sumą lub rozszerzeniem. Limity są różne — np. 20% sumy ubezpieczenia domu w budowie albo 20 000 zł dla materiałów w budynku — a jedna z polis w ogóle nie obejmuje materiałów budowlanych.
Porównaj ochronę od kradzieżyZanim zostawisz w domu coś wartościowego
- zamontowane wszystkie okna i drzwi zewnętrzne, okna zamknięte (nie uchylone)
- drzwi zewnętrzne z zamkiem wymaganym w OWU — np. wielozastawkowym lub wielopunktowym
- klucze tylko u Ciebie lub osób, które upoważnisz
- faktury i zdjęcia materiałów oraz urządzeń czekających na montaż
- alarm z monitoringiem, jeśli wymaga go Twoja polisa przy wyższej sumie
- po kradzieży: niezwłoczne zgłoszenie na policję (w jednej z polis — do 12 godzin)
Konstrukcja polisy
Co znaczy All Risk?
All Risk to ochrona od nagłych, przypadkowych zdarzeń, które nie zostały wyłączone w OWU. Nie oznacza „wszystkiego” — wyłączenia, limity i wymagania nadal obowiązują.
Ryzyka nazwane
Ochrona działa tylko dla zdarzeń wymienionych w polisie. Czego nie ma na liście — nie jest objęte.
All Risk
Szersza konstrukcja: objęte jest każde nagłe zdarzenie, którego OWU nie wyłączają. Kluczowe jest więc czytanie wyłączeń — np. kradzieży zwykłej, prac montażowych czy deszczu w otwartym budynku.
Nie każda polisa na dom w budowie ma formułę All Risk. W części analizowanych dom w budowie można ubezpieczyć tylko od ryzyk nazwanych, a w innych zakres podstawowy obejmuje tylko ogień — wiatr, grad czy deszcz trzeba dokupić.
Krok 4 · Cena
Ile kosztuje ubezpieczenie domu w budowie?
Składka zależy przede wszystkim od tego, ile jest wart Twój dom i jak szeroki zakres wybierzesz.
Orientacyjnie od360 zł / rokdom murowany o wartości do 300 tys. zł, wg taryfy KG Broker (październik 2026). Dokładna cena zależy od ubezpieczyciela i zakresu.
- 01Suma ubezpieczeniawartość domu i materiałów — największy wpływ na cenę
- 02Konstrukcjadom murowany zwykle kosztuje mniej niż drewniany
- 03Lokalizacjam.in. ryzyko powodzi w okolicy
- 04Zakreskradzież, powódź, wyposażenie, OC — dodatki podnoszą składkę
- 05Etap i czas budowyna jak długo potrzebujesz ochrony
Krok 5 · Kalkulator
Oblicz orientacyjną składkę
Cztery krótkie pytania. Zobaczysz orientacyjną cenę, a potem w formularzu wyceny poprosisz brokera o porównanie ofert.
- około minuty
- bez zobowiązań — wynik widzisz od razu, bez podawania danych
- oferta z opisem zakresu, wyłączeń i limitów
Zanim kupisz polisę
Co warto porównać przed zakupem?
Dwie polisy z tą samą ceną mogą chronić zupełnie co innego. Tak czytamy oferty dla naszych klientów.
- 01
Co jest ubezpieczone
Budynek, materiały, elementy przed montażem, urządzenia, rzeczy inwestora.
- 02
Od jakiego etapu
Kiedy zaczyna się ochrona i jak polisa definiuje zamknięty budynek.
- 03
Materiały
Czy są w sumie domu, gdzie mogą leżeć i czy jest limit kradzieży.
- 04
Kradzież
Czy jest w podstawie, w rozszerzeniu, czy z osobną sumą — i jakie zamki są wymagane.
- 05
All Risk czy ryzyka nazwane
Czy chronione jest wszystko, czego nie wyłączono, czy tylko lista zdarzeń.
- 06
Powódź i karencja
Czy powódź jest w zakresie, ile trwa karencja.
- 07
Limity i wyłączenia
Limity dla awarii urządzeń, kradzieży materiałów, prac montażowych.
- 08
Suma ubezpieczenia
Jak ją ustalić i czy maleje po wypłacie odszkodowania.
Rola brokera
Porównamy zakres odpowiedni do Twojego etapu budowy
Broker działa na zlecenie klienta, nie ubezpieczyciela. Nie sprzedajemy „polisy X” — szukamy zakresu, który pasuje do Twojej budowy.
- 1
Etap budowy
Mówisz nam, co już stoi i co planujesz w najbliższych miesiącach.
- 2
Wartość
Pomagamy ustalić sumę ubezpieczenia — z materiałami.
- 3
Ryzyka
Sprawdzamy, co jest dla Ciebie ważne: kradzież, powódź, urządzenia.
- 4
Porównanie
Zestawiamy zakres, wyłączenia i limity kilku ubezpieczycieli.
- 5
Oferta
Dostajesz porównanie z rekomendacją i wyjaśnieniem różnic.
- 6
Polisa
Wybierasz, a my pomagamy przy zmianach i w razie szkody.
Za porównanie ofert nie płacisz brokerowi — wynagrodzenie brokera jest zawarte w składce ubezpieczeniowej. Porównujemy m.in. oferty PZU, Generali, UNIQA, Warta i Compensa.
Film
Jak wybrać ubezpieczenie budowy?
Konrad Gawron wyjaśnia, na co zwrócić uwagę, wybierając ubezpieczenie budowy domu.
Film odtwarza się dopiero po kliknięciu (YouTube w trybie ograniczonej prywatności). Zakres konkretnych polis opisujemy powyżej na podstawie aktualnych OWU.
Baza wiedzy
Poradnik dla budujących dom
Szczegóły — krok po kroku — opisujemy w artykułach.
- Zakres i kosztUbezpieczenie domu w budowie — ile kosztuje i co obejmuje
- PolisaAll Risk — jak działa polisa „od wszystkich ryzyk”
- PolisaSuma ubezpieczenia — jak ją ustalić
- Kradzież5 sposobów na zabezpieczenie budowy
- Plac budowyUbezpieczenie placu budowy
- SzkodaProces likwidacji szkody krok po kroku
- Po budowieUbezpieczenie domu po zakończeniu budowy
- FormalnościCo jest potrzebne do ubezpieczenia domu
Ekspert
Konrad Gawron
Broker ubezpieczeniowy, prezes zarządu KG Broker Sp. z o.o. · zezwolenie KNF nr 2631/21
10 lat w ubezpieczeniach, 1 200+ ubezpieczonych budów. Treści na tej stronie przygotowujemy na podstawie aktualnych OWU (ostatnie sprawdzenie: październik 2026), a w razie szkody pomagamy klientom w kontakcie z ubezpieczycielem.
Szybka wycena, profesjonalna obsługa. Pan Konrad porównał 5 ofert i doradził najlepszą. Polisa All Risk za 380 zł rocznie.
Miałem szkodę po wichurze — zerwany dach na stanie surowym. Broker pomógł z likwidacją, odszkodowanie w 3 tygodnie.
FAQ
Najczęstsze pytania
Kiedy można ubezpieczyć dom w budowie?
Od początku budowy. W analizowanych polisach budowa zaczyna się już od prac przygotowawczych lub pierwszych prac na działce. Ochrona działa od daty wskazanej w polisie — nie wstecz — a zwykle nie wcześniej niż dzień po zapłacie składki.
Czy można ubezpieczyć same fundamenty?
Tak. Fundamenty są częścią ubezpieczanego domu w budowie. Na tym etapie ochrona dotyczy głównie zdarzeń losowych, np. pożaru czy wichury — bez kradzieży materiałów z działki.
Czy materiały budowlane są ubezpieczone?
Zwykle tak — materiały przeznaczone do budowy domu wchodzą w sumę ubezpieczenia domu w budowie i są chronione od zdarzeń losowych. Ochrona od kradzieży jest dużo węższa i zależy od polisy.
Czy materiały mogą leżeć na działce?
Od zdarzeń losowych — zależy od polisy: część chroni materiały przeznaczone do budowy w ramach sumy domu, inne tylko te w budynku, a jedna w ogóle nie wymienia materiałów budowlanych jako ubezpieczonego mienia. Od kradzieży — co do zasady nie: kradzież materiałów leżących na zewnątrz nie jest chroniona.
Czy polisa obejmuje kradzież?
Zwykłej kradzieży — nie. Kradzież z włamaniem może być objęta dopiero z zamkniętego budynku, przy zabezpieczeniach wymaganych w OWU. Zależnie od polisy jest w podstawie, w płatnym rozszerzeniu albo wymaga osobnej sumy, czasem z limitem.
Czy dom musi mieć okna i drzwi?
Do ochrony od zdarzeń losowych — nie. Do ochrony od kradzieży z włamaniem i zalania deszczem — w praktyce tak. W części polis płyta OSB wystarcza do stanu zamkniętego, ale kradzież wymaga zamontowanych okien i drzwi; w innej wystarczy kłódka na drzwiach przy zamkniętych otworach.
Czy można ubezpieczyć stan surowy otwarty?
Tak. Mury, stropy i materiały mogą być chronione od zdarzeń losowych. Na tym etapie nie ma ochrony od kradzieży, a zalanie deszczem przez otwory jest wyłączone.
Czy można ubezpieczyć pompę ciepła?
Zależy od polisy. W jednej pompa ciepła po montażu jest elementem stałym (także od awarii, z limitem 8 000 zł), w innej jest chroniona w zamkniętym budynku, w kolejnej zakres wymaga potwierdzenia u ubezpieczyciela.
Czy ubezpieczenie obejmuje fotowoltaikę?
Nie zawsze. W jednej z analizowanych polis fotowoltaika na domu w budowie jest wyłączona — przed montażem i po nim. W innych może być chroniona na określonych warunkach. To punkt do sprawdzenia przed zakupem.
Czy polisa obejmuje narzędzia?
Narzędzia wykonawcy — nie. Narzędzia i elektronarzędzia inwestora — w części polis, tylko w zamkniętym budynku i zwykle z rozszerzeniem albo osobną sumą.
Czy ubezpieczenie obejmuje powódź?
Zależy od polisy: w części jest w zakresie, w innej to płatna opcja. Zwykle obowiązuje karencja 30 dni od zawarcia umowy, więc polisy nie warto kupować w ostatniej chwili.
Co oznacza All Risk?
Ochronę od nagłych, przypadkowych zdarzeń, które nie zostały wyłączone w OWU. All Risk nie znaczy „wszystko” — wyłączenia i limity nadal obowiązują. Nie każda polisa na dom w budowie ma All Risk.
Ile kosztuje ubezpieczenie domu w budowie?
Składka zależy głównie od sumy ubezpieczenia, konstrukcji domu, lokalizacji i zakresu (np. kradzieży). Orientacyjną kwotę pokaże kalkulator — dokładną cenę podajemy po porównaniu ofert.
Na jaką sumę ubezpieczyć budowę?
Na wartość odpowiadającą kosztom odbudowy tego, co ma stanąć w okresie ubezpieczenia, razem z materiałami. Ubezpieczyciele ustalają ją różnie — np. wartość z dnia zawarcia powiększona o planowane roboty albo wartość przewidywana na koniec umowy.
Czy bank wymaga ubezpieczenia budowy?
To zależy od banku i umowy kredytu. Wymogi dotyczące ubezpieczenia — np. cesji polisy — sprawdź w swojej umowie lub zapytaj doradcę kredytowego.
Co zrobić po zakończeniu budowy?
Zgłosić zmianę ubezpieczycielowi i sprawdzić, czy dom jest ubezpieczony jako gotowy. W większości polis trzeba to zrobić samodzielnie — w części zakres zmienia się automatycznie. Moment zakończenia budowy zależy od OWU — np. pierwsze zamieszkanie, odbiory techniczne albo pozwolenie na użytkowanie.
Od fundamentów do przeprowadzki
Wiesz już, na jakim etapie jest Twój dom. Sprawdź cenę.
Orientacyjna składka w minutę. Porównanie ofert przygotuje broker — bez zobowiązań.